Von Robert Idrizi
Mit DAC8 gelten seit Anfang 2026 neue steuerliche Meldepflichten für Kryptowerte-Dienstleister. In Deutschland müssen die ersten Meldungen für das Kalenderjahr 2026 bis zum 31. Juli 2027 beim Bundeszentralamt für Steuern (BZSt) eingehen. Neben der fachlichen Umsetzung des Crypto-Asset Reporting Framework (CARF) rückt damit auch die technische Übermittlung in den Fokus. Für die automatisierte Meldung steht die DIP-Schnittstelle zur Verfügung. Welche Herausforderungen dabei entstehen können, zeigen die Erfahrungen von DPS aus dem CESOP-Reporting.
CARF definiert die fachlichen Anforderungen
Die Grundlage für DAC8 bildet das von der OECD entwickelte Crypto-Asset Reporting Framework (CARF). Es legt fest, welche Informationen über Kryptowerte-Nutzer und deren Transaktionen für steuerliche Zwecke erfasst und gemeldet werden müssen. Dazu gehören insbesondere die steuerliche Ansässigkeit, Steueridentifikationsnummern (TIN) sowie aggregierte Angaben zu Käufen, Verkäufen und Übertragungen von Kryptowerten.
Viele Crypto Asset Service Provider (CASPs) verfügen durch MiCAR, KYC-/AML-Prozesse und die Travel Rule bereits über relevante Kunden- und Transaktionsdaten. Allerdings müssen diese für CARF gegebenenfalls ergänzt, konsolidiert und nach den spezifischen Meldevorgaben aufbereitet werden.
Deutschland: CARF-Meldungen über die DIP-Schnittstelle
Mit dem Kryptowerte-Steuertransparenz-Gesetz (KStTG) hat Deutschland DAC8 in nationales Recht umgesetzt. Das Bundesfinanzministerium veröffentlichte am 14. Januar 2026 die technischen Vorgaben für die Datenübermittlung an das BZSt.
Für die automatisierte Massendatenübermittlung ist die DIP-Schnittstelle (Digitaler Posteingang) vorgesehen. Dabei werden die fachlichen Meldedaten im CARF-XML-Format in eine übergeordnete DIP-Nachrichtenstruktur eingebettet. Alternativ ist ein manueller XML-Upload über das BZSt online.portal möglich.
Die technische Umsetzung umfasst damit nicht nur die Erstellung und Validierung der CARF-Daten, sondern auch deren Einbindung in die nationale Meldeinfrastruktur. Hinzu kommen die Verarbeitung von Rückmeldungen, die Fehleranalyse sowie die Organisation von Korrektur- und Folgemeldungen.
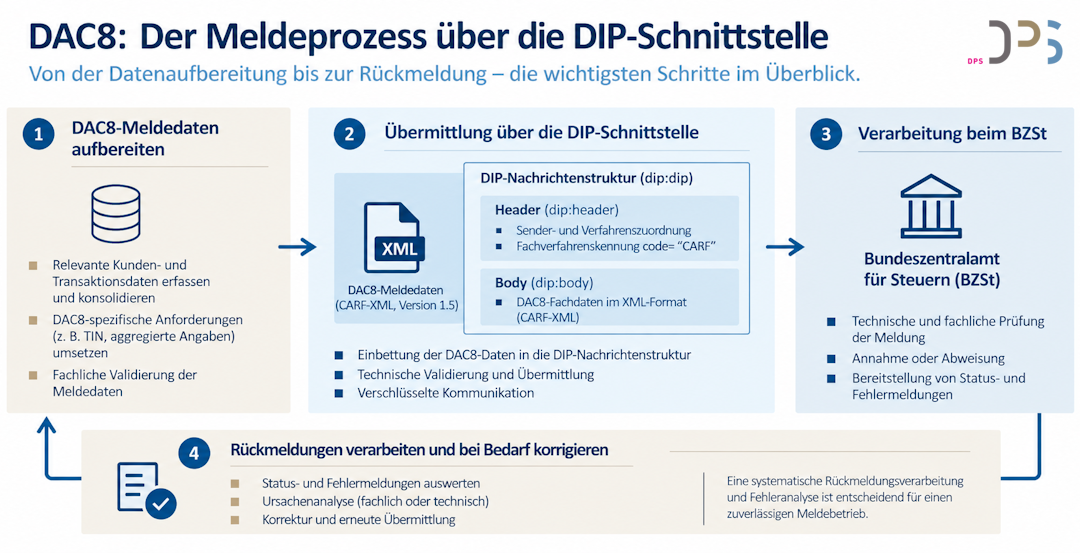 Darstellung des DAC8/CARF-Meldeprozesses über die DIP-Schnittstelle. Eigene, KI-generierte Grafik auf Grundlage der technischen Vorgaben des BMF vom 14. Januar 2026.
Erfahrungen aus CESOP: Wenn Meldungen abgewiesen werden
Dass die technische Übermittlung regulatorischer Meldungen im laufenden Betrieb anspruchsvoll sein kann, zeigen die Erfahrungen von DPS mit dem CESOP-Reporting. Im Rahmen unseres CESOP Compliance Service haben wir wiederholt Änderungen technischer Vorgaben, Unterschiede zwischen Test- und Produktivumgebungen sowie schwer interpretierbare Fehlermeldungen erlebt.
So führte beispielsweise eine Änderung bei der Verarbeitung von XML-Namespaces dazu, dass zuvor akzeptierte Meldungen plötzlich mit einem unspezifischen Fehlercode abgewiesen wurden. Für den Einreicher ist die Ursache solcher Abweisungen nicht immer unmittelbar erkennbar: Sie kann sowohl in den fachlichen Meldedaten als auch in der technischen Kommunikation liegen.
Diese Praxiserfahrungen aus dem CESOP-Reporting sind auch für DAC8 relevant. Sie verdeutlichen, wie wichtig eine systematische Fehleranalyse, die Beobachtung technischer Änderungen und anpassungsfähige Betriebsprozesse sind. Ob und in welchem Umfang vergleichbare Probleme im CARF-Meldeverfahren auftreten, bleibt abzuwarten.
DAC8-Reporting: Frühzeitig an den Betrieb denken
Für meldepflichtige Kryptowerte-Dienstleister endet die Umsetzung nicht mit der Bereitstellung eines CARF-konformen Datensatzes. Ebenso wichtig ist eine belastbare technische Meldearchitektur, die Validierung, Übermittlung, Rückmeldungsverarbeitung und Korrekturen berücksichtigt.
DPS unterstützt Banken, Finanzdienstleister und Kryptowerte-Dienstleister bei der Umsetzung regulatorischer Meldeanforderungen. Mit unserem CESOP Compliance Service verfügen wir über praktische Erfahrung in der Anbindung an das BZSt und im Betrieb der DIP-Kommunikation.
Dieses Know-how bringen wir auch in die Bewertung und Konzeption von DAC8-/CARF-Meldeprozessen ein – von der Analyse vorhandener Daten und Systeme bis zur technischen Integration und Ausgestaltung zuverlässiger Betriebsprozesse.
Sie beschäftigen sich mit der technischen Umsetzung Ihrer DAC8-Meldepflichten? Sprechen Sie mit uns über Ihre Anforderungen und mögliche Lösungsansätze.